Plataformas chinas: el atajo secreto que Ford, Vauxhall y Renault usan para sobrevivir
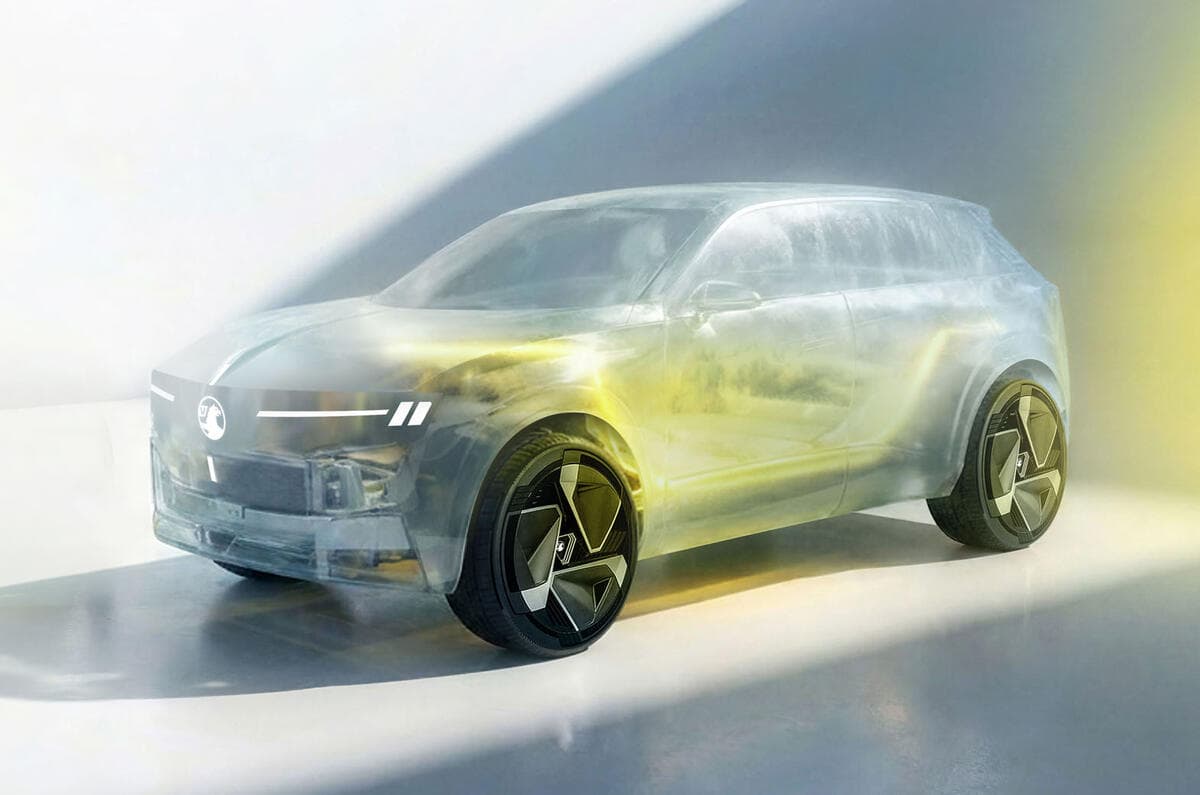
Ford, Vauxhall y Renault recurren a plataformas y licencias chinas para recortar costes y plazos: la velocidad y el precio deciden ya el futuro del automóvil.
Resumen de la noticia
Los fabricantes chinos comparten plataformas, baterías y licencias tecnológicas con Ford, Stellantis-Vauxhall y Renault, reduciendo drásticamente plazos de desarrollo y costes de industrialización.
Ventaja de coste industrial estimada de hasta un 30-40% frente a Europa, con ciclos de desarrollo de 24-30 meses frente a los 48-60 meses tradicionales.
Los modelos eléctricos de acceso europeos de 20.000 a 30.000 euros solo serán rentables si se apoyan en esta base tecnológica; en caso contrario, desaparecerán del catálogo.
En esta noticia
1. La nueva verdad del negocio: velocidad y coste por encima de la tecnología
Durante tres décadas, el sector del automóvil se organizó alrededor de una jerarquía clara: quien dominaba la tecnología dominaba el mercado. El motor de combustión de élite, la caja de doble embrague, la hibridación eficiente o la plataforma eléctrica de 800 voltios eran los elementos que separaban a los ganadores de los simples participantes. Esa lógica se ha agrietado de forma irreversible.
Hoy, lo que distingue a un fabricante que gana dinero de otro que lo pierde no es la sofisticación de su arquitectura, sino su capacidad de industrializarla rápido y barato.
El análisis que llega desde el Reino Unido es contundente: lo verdaderamente disruptivo que aportan los fabricantes chinos no es únicamente la tecnología, sino el modelo industrial que la acompaña. Integración vertical de la batería, plataformas concebidas para ser reutilizadas por varias marcas, ciclos de desarrollo de 24 a 30 meses y una disciplina de coste feroz en cada componente. Frente a eso, el ciclo europeo tradicional de 48 a 60 meses se convierte en un lujo que ningún departamento financiero puede defender.
Por eso la noticia ya no es que exista cooperación entre China y Occidente, sino que esta haya dejado de esconderse. Ford, Stellantis —con Vauxhall y Opel como punta de lanza— y Renault han entendido que en el segmento B eléctrico, donde el precio de venta se sitúa entre 20.000 y 30.000 euros, no hay margen para desarrollar una plataforma propia desde cero. La velocidad y el coste se han convertido en los verdaderos diferenciadores del negocio automovilístico moderno.
"Si no somos capaces de competir en coste con los fabricantes chinos, nuestro futuro será muy corto. Ya no competimos contra los europeos ni contra los japoneses: competimos contra ellos."
2. Licencias, empresas conjuntas y plataformas: el menú de la cooperación
La cooperación chino-occidental no adopta una única forma, sino tres modelos bien diferenciados que conviene entender con precisión técnica. El primero es la licencia tecnológica pura: Ford firmó con CATL el uso de su tecnología de baterías de litio-ferrofosfato en la planta de Marshall, Míchigan, con una capacidad prevista de 20 GWh. Ford no compra celdas chinas importadas; compra la fórmula química, el proceso de fabricación y el derecho a producirlas en suelo estadounidense, esquivando aranceles y garantizando el control logístico.
El segundo modelo es la participación accionarial con empresa conjunta comercial. Stellantis adquirió el 21% de Leapmotor y creó Leapmotor International, una sociedad controlada por el grupo europeo que distribuye los modelos T03 y C10 en Europa. Aquí el intercambio es doble: Stellantis aporta red comercial, capacidad industrial y homologación europea; Leapmotor aporta arquitectura eléctrica de coste muy contenido y software propietario.
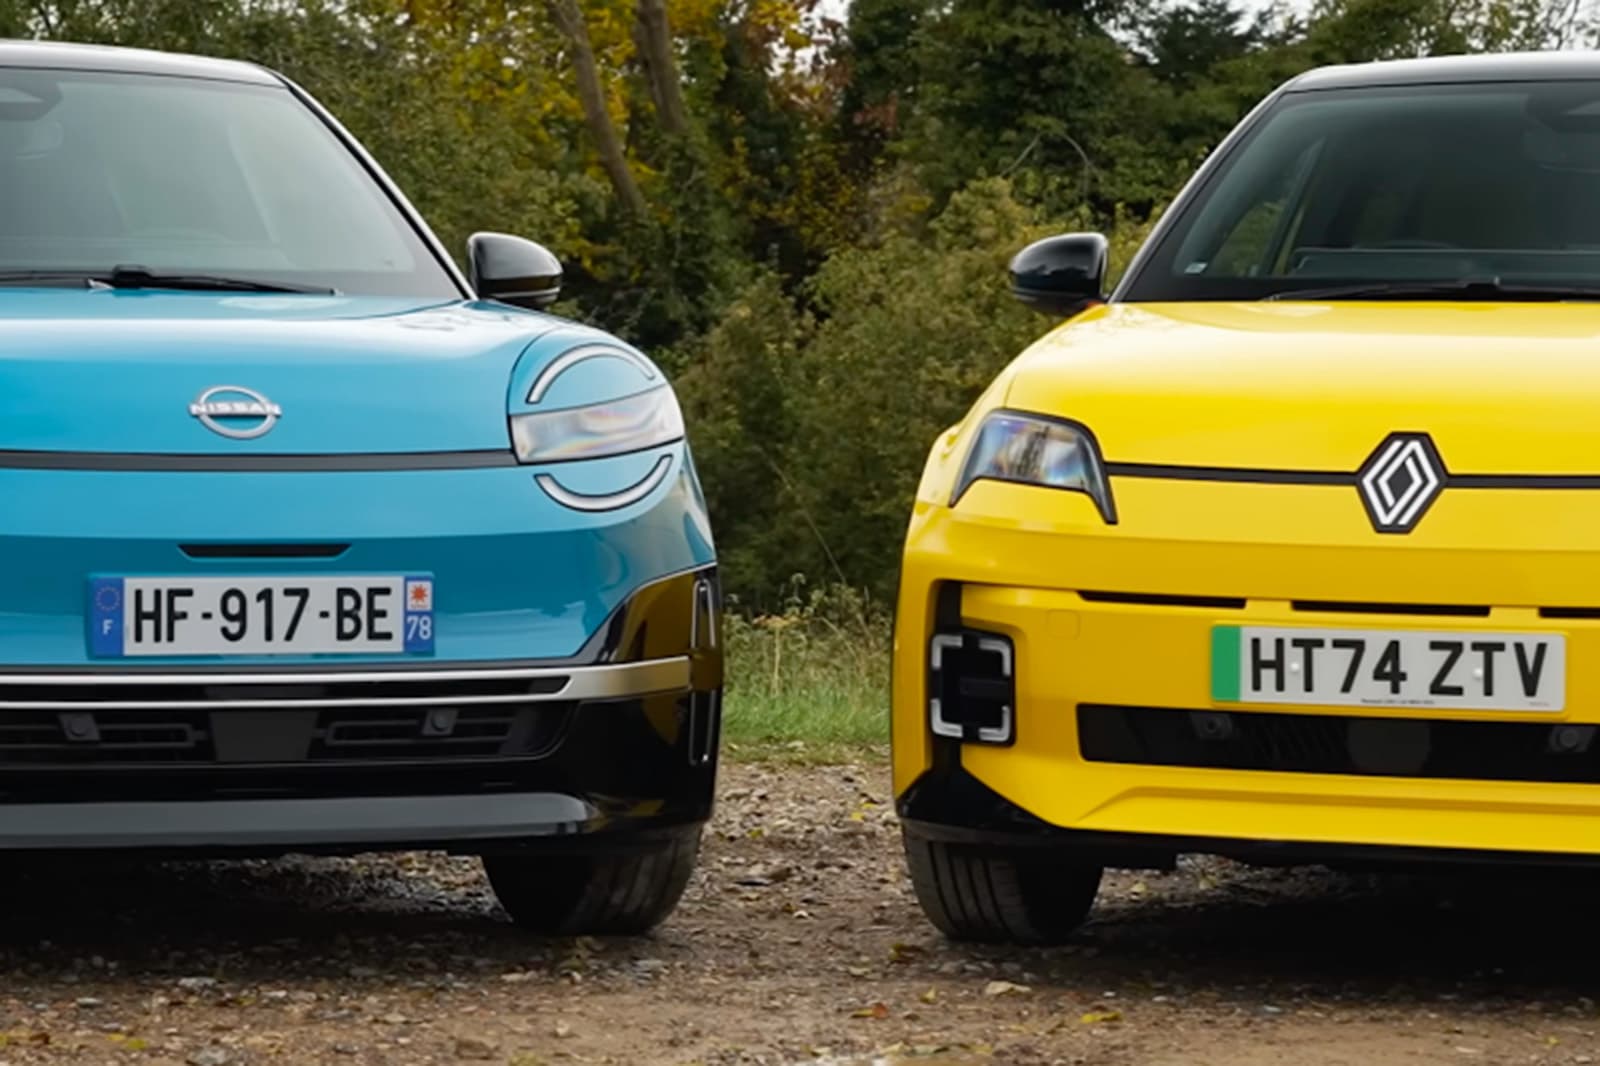
El tercero es la compra directa de plataforma y componente. Renault ha articulado esta vía a través de dos acuerdos: la empresa conjunta Horse con Geely —participada al 50%, con capacidad para fabricar unos cinco millones de motores y transmisiones al año— y el suministro de baterías LFP de CATL para sus modelos urbanos. Sobre esa base, la marca francesa ha sido capaz de comprometer un Twingo eléctrico con un objetivo de precio cercano a los 20.000 euros, una cifra imposible de alcanzar con una cadena de valor íntegramente europea.
3. Vauxhall y la punta de lanza británica de Stellantis
Vauxhall, junto a su gemela continental Opel, es probablemente el mejor termómetro de esta transformación. La marca británica vive en el segmento más castigado del mercado: utilitarios y compactos donde cada euro de coste por unidad decide si el modelo es rentable o si condena todo un turno de fábrica. Su planta de Ellesmere Port fue reconvertida a la producción eléctrica y depende de plataformas cuya amortización exige volúmenes enormes.
Aquí es donde la arquitectura Leap 3.0 y sus evoluciones entran en juego. Una plataforma china, diseñada desde el primer boceto para ser compartida entre múltiples carrocerías y marcas, reduce de forma drástica la inversión de desarrollo y permite escalar en capacidad de batería sin rediseñar la estructura. Para una marca de volumen europea, acceder a esa base tecnológica es equivalente a eliminar años de ingeniería de estructuras, crash-test y validación térmica.
El riesgo, sin embargo, es evidente: si el bastidor, la electrónica de potencia y el sistema de gestión térmico llegan ya resueltos, el valor añadido europeo se limita al ajuste de chasis, la puesta a punto y el acabado interior. La marca conserva su identidad visual y, en parte, su ADN dinámico, pero pierde la propiedad de la arquitectura. En el segmento de acceso, ese es hoy un precio que el negocio está dispuesto a pagar.
"No se trata de elegir entre China y Europa. Se trata de elegir entre hacer coches asequibles con los mejores socios posibles o no venderlos en absoluto."
4. Renault y el Twingo: ingeniería china, orgullo francés
El caso de Renault merece un capítulo aparte porque demuestra hasta qué punto ha cambiado la mentalidad del sector. El nuevo Twingo E-Tech se ha desarrollado en un plazo inferior a dos años, una cifra que hace una década habría sido considerada ciencia ficción en un fabricante europeo. El truco no es un truco: parte del trabajo de ingeniería se ha trasladado a un centro de desarrollo situado en China, con el objetivo explícito de acelerar el calendario y capturar las prácticas de coste de la industria local.
La elección de baterías LFP sin níquel ni cobalto responde a la misma lógica. Esta química ofrece menor densidad energética —con autonomías urbanas suficientes, pero limitadas en carretera— a cambio de un coste por kilovatio-hora sensiblemente inferior y una independencia total respecto a los mercados de metales críticos. Para un utilitario que pasará la mayor parte de su vida en ciclo urbano, el intercambio entre autonomía y precio es absolutamente racional.
La paradoja estratégica es notable: una marca que construyó su prestigio sobre la ingeniería francesa recurre a socios y equipos chinos para fabricar el modelo más asequible de su historia. La defensa interna es simple y difícilmente rebatible: sin ese atajo, el coche no existiría; y si no existe el coche, tampoco existe la fábrica, ni el empleo, ni el cliente captado para el resto de la gama.
5. Aranceles, soberanía tecnológica y la trampa de la dependencia
La respuesta regulatoria europea ha sido la imposición de derechos compensatorios adicionales sobre los vehículos eléctricos importados desde China, que en el caso de algunos fabricantes llega a sumar más de un 35% sobre el arancel base del 10%. Esa barrera explica precisamente por qué el modelo dominante no es la importación de coches terminados, sino el traslado de tecnología, el ensamblaje local y las licencias de producción. El arancel golpea al vehículo, no al plano.
El problema de fondo es que este intercambio erosiona silenciosamente una capacidad industrial crítica. Cuando una marca europea compra la plataforma, también renuncia a aprender a diseñarla mejor en la siguiente generación. El conocimiento migra al proveedor, y con él la capacidad de fijar precios y de controlar la hoja de ruta tecnológica.
Es el mismo patrón que dejó a la industria europea dependiente de proveedores externos en semiconductores o en celdas de batería.
La contraargumentación es incómoda pero sólida: sin acceso a esa tecnología, la alternativa no es una plataforma europea soberana, sino la desaparición del modelo de acceso, el cierre de líneas de producción y la pérdida inmediata de empleo. La soberanía tecnológica es un activo a largo plazo; la supervivencia industrial es una urgencia a corto. Los fabricantes han elegido el corto plazo, y lo han hecho con los ojos abiertos.
"Nuestra tecnología de plataforma está pensada para compartirse: cuando un fabricante global la adopta, gana dos años de calendario y una cifra enorme de inversión que no tendrá que amortizar."
Ficha técnica · 8 datos
- Ventaja de coste industrial china
- Hasta 30-40% aprox.
- Ciclo de desarrollo chino
- 24-30 meses
- Ciclo de desarrollo europeo tradicional
- 48-60 meses
- Acuerdo Ford-CATL (Míchigan)
- Planta LFP de 20 GWh bajo licencia
- Stellantis-Leapmotor
- Participación del 21% y empresa conjunta de distribución
- Renault-Geely (Horse)
- Empresa conjunta 50/50, 5 millones de motores/año
- Renault Twingo E-Tech
- Objetivo ~20.000 €, desarrollo inferior a 2 años
- Base química de batería dominante
- Litio-ferrofosfato (LFP), sin níquel ni cobalto
Análisis y conclusión
La Firma de AL CORTE: el día en que China dejó de vender coches para vender ingeniería
Hay un detalle que la mayoría de los análisis pasa por alto y que este caso deja al descubierto: China ya no compite por vender coches en Europa, compite por ser el proveedor de la industria europea. Es una jugada mucho más inteligente y mucho más difícil de bloquear con aranceles. Un coche importado se puede gravar en la aduana; una licencia de batería, una plataforma compartida o una empresa conjunta de motores, no.
La tecnología cruza las fronteras por la puerta de la ingeniería, no por la del puerto. Y mientras los organismos reguladores discuten porcentajes arancelarios, los departamentos de compras de Ford, Stellantis y Renault ya han firmado. La consecuencia estratégica es brutal: las marcas europeas conservan su escaparate —el diseño, el logotipo, la red comercial— pero ceden la arquitectura profunda del producto, que es donde vive realmente el valor a largo plazo.
Dicho de otro modo, pueden seguir vendiendo coches con su nombre, pero cada vez construyen menos coches propios. La ironía final es que esta cesión no la provoca la debilidad tecnológica, sino la fortaleza de un rival en el único terreno que el automóvil nunca perdonó: el coste por unidad. En AL CORTE lo tenemos claro: quien controla el coste, controla el campeonato.
Y en esta temporada, el equipo que marca los tiempos por vuelta no lleva bandera europea en el garaje.
EN DESARROLLO
La cooperación tecnológica con China ya no es una estrategia de futuro para Ford, Vauxhall y Renault: es la condición de supervivencia de sus modelos eléctricos de acceso. La partida se decidirá entre 2026 y 2028, cuando los frutos de estas alianzas lleguen a los concesionarios y se compruebe si el ahorro de coste se traduce en precios competitivos sin sacrificar margen industrial ni capacidad de ingeniería propia.
Investiga arquitecturas de 800V, celdas de estado sólido e inversores de carburo de silicio en la nueva era de velocidad.