¿El sorpasso chino? El Jaecoo 7 conquista Reino Unido y las marcas asiáticas ya se llevan casi un cuarto del mercado
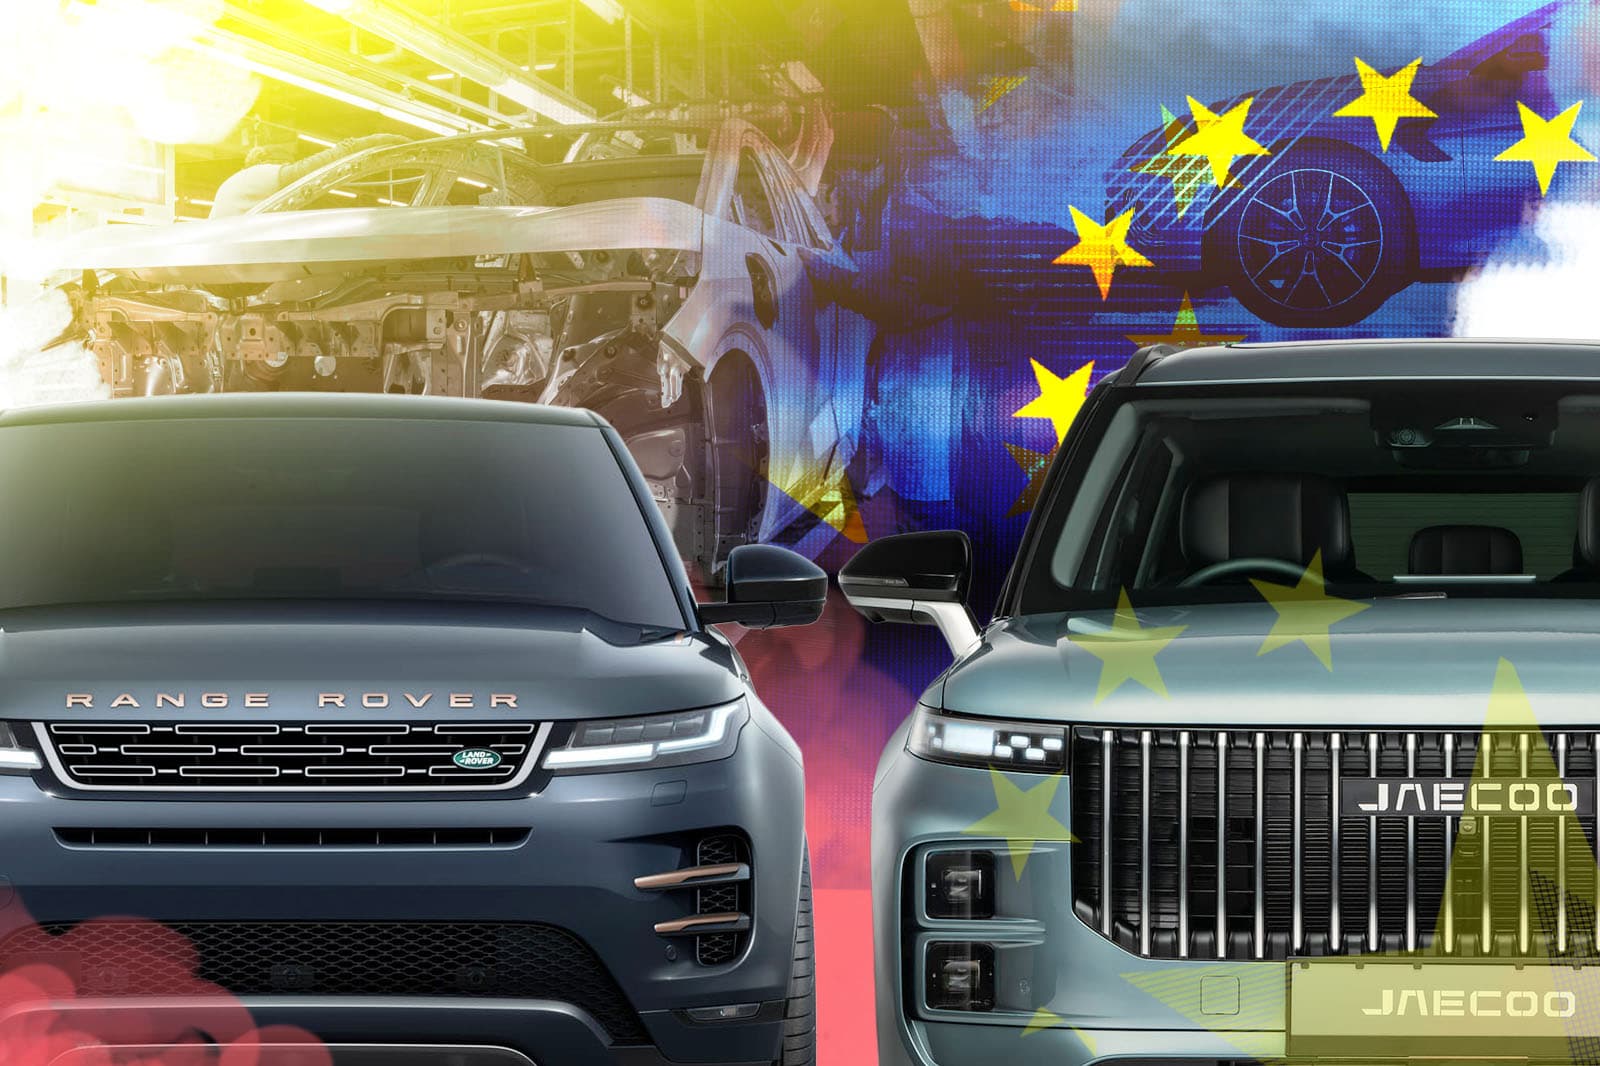
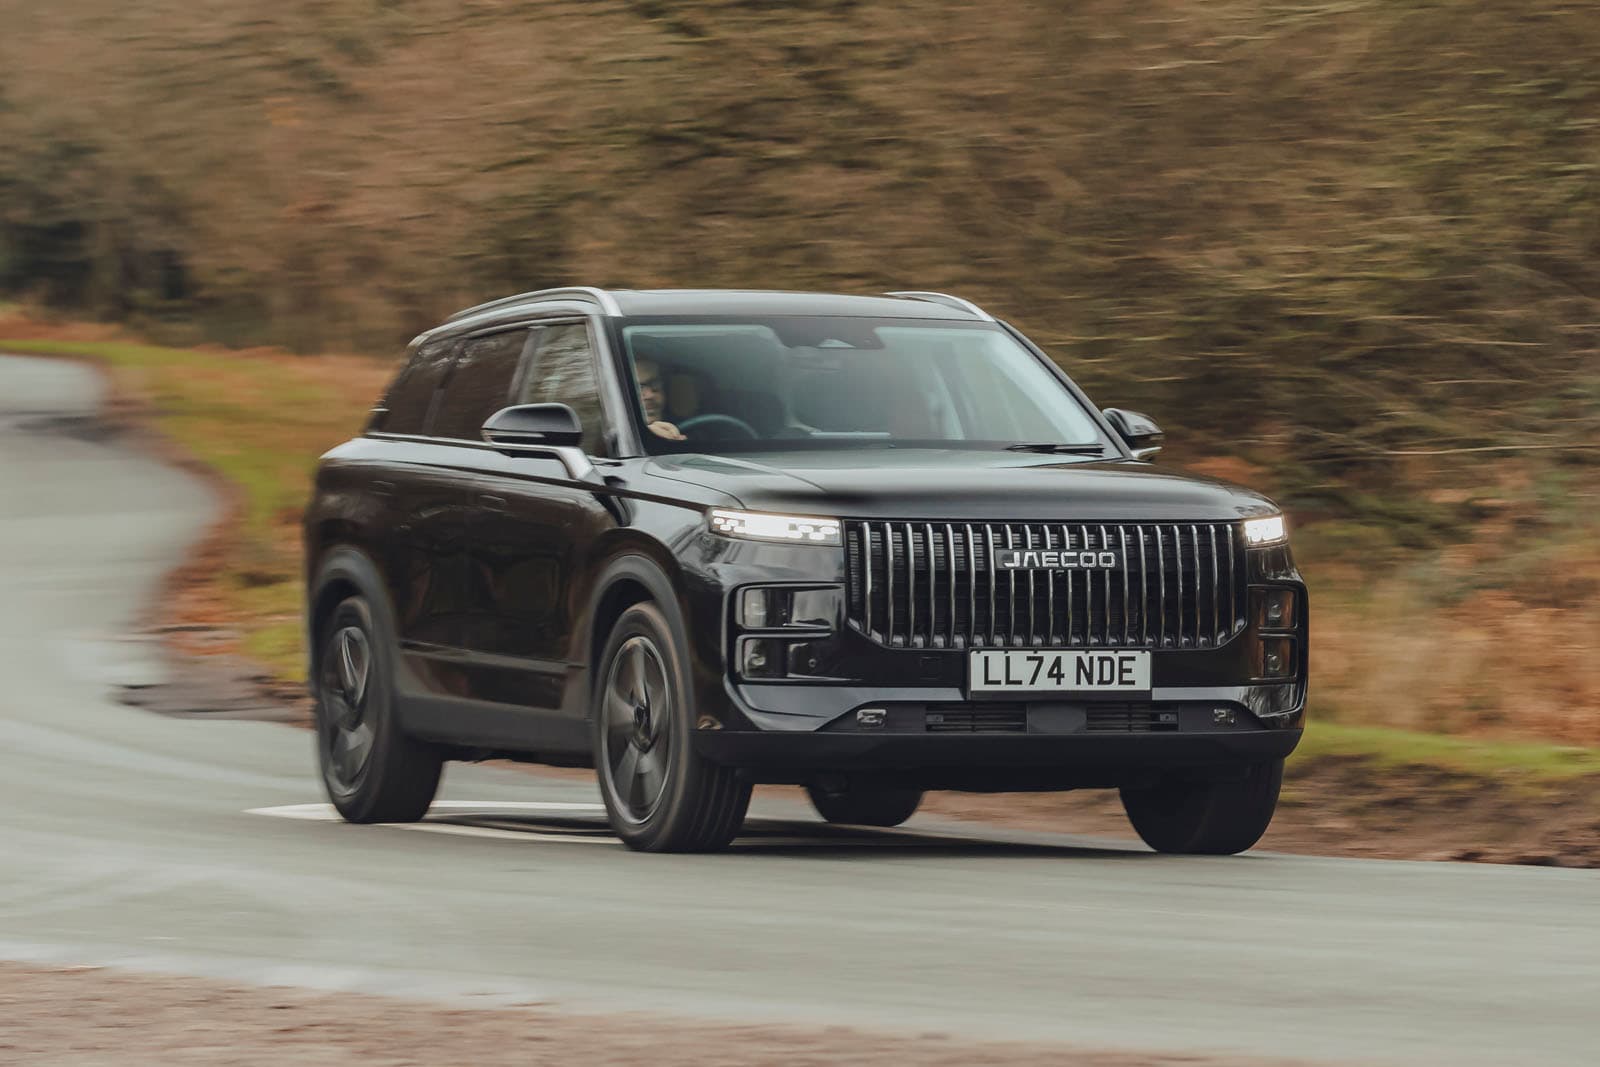
El Jaecoo 7 vuelve a ser el auto más vendido en Reino Unido con 10.813 unidades, mientras las marcas chinas ya controlan el 23% del mercado y superan a históricos europeos.
Resumen de la noticia
El Jaecoo 7 se convirtió en el auto nuevo más vendido del Reino Unido en septiembre, su segundo mes en lo más alto del ranking tras marzo, en los dos periodos de renovación de matrículas más importantes del año.
10.813 unidades del Jaecoo 7 matriculadas en septiembre, sobre un mercado total de 350.518 vehículos (+12,7% interanual) y una cuota china del 23%.
Chery, matriz de Omoda-Jaecoo, abre centro de I+D en el circuito de Millbrook y firma un memorando con Nissan para evaluar la producción del Jaecoo 7 en Sunderland: la ofensiva china pasa de la importación a la fabricación local en Europa.
En esta noticia
1. Un hito histórico: el SUV chino que hace temblar a las marcas tradicionales
El mercado británico de autos nuevos acaba de escribir una página inédita. El Jaecoo 7, un SUV compacto producido por la firma china Omoda-Jaecoo, se alzó como el modelo más vendido del Reino Unido durante septiembre con 10.813 matriculaciones, según cifras preliminares de la SMMT.
No es un dato aislado: ya había liderado el ranking en marzo, lo que significa que ha ganado en los dos meses más determinantes del calendario comercial británico, aquellos en los que el cambio de año identificativo en las matrículas moviliza a los compradores hacia los modelos 'más nuevos' de las calles.
El podio de septiembre deja una fotografía muy clara del cambio de paradigma. Tras el Jaecoo 7, el Tesla Model 3 se quedó a las puertas con 9.929 registros, seguido por el Ford Puma con 6.958 unidades. El único otro modelo chino en el top 10 fue el MG HS, en octava posición con 5.444 matriculaciones.
Más allá de los modelos individuales, la suma de los fabricantes chinos alcanzó una cuota del 23% del mercado total, un porcentaje que redefine la correlación de fuerzas en Europa.
A nivel de marca, la sacudida es tan profunda como la de los modelos. BYD se consolidó como la segunda marca más vendida del mes con 20.140 unidades, superando a Kia (18.399) y quedando por detrás únicamente de Volkswagen, que lideró con 25.972 matriculaciones. Mientras las nuevas enseñas escalan posiciones, gigantes históricos retroceden con fuerza: Hyundai firmó 10.002 unidades (-31,9% interanual) y Renault se desplomó un 29,7% hasta las 6.721 unidades, evidenciando que el avance chino no se produce únicamente en volumen, sino en detracción directa de clientes tradicionales.
"Las marcas gemelas han llegado para quedarse. Nuestra ambición ahora es pasar de ser la marca de más rápido crecimiento a una firme y establecida en el Reino Unido."
2. La estrategia china: de la importación barata a la fabricación localizada
El éxito del Jaecoo 7 no es fruto del azar ni de un único argumento de precio. Detrás de él hay una estrategia industrial que busca dejar de ser un actor importador para convertirse en un fabricante integrado en el mercado europeo. Chery, matriz de Omoda-Jaecoo, acaba de inaugurar un centro de I+D en el campo de pruebas UTAC Millbrook, en Bedfordshire, desde donde trabaja en la localización de los coches para el mercado británico, con especial atención al chasis y a los sistemas de asistencia al conductor (ADAS).
El objetivo de esta ingeniería de localización es afinar los coches al gusto y a las condiciones de las carreteras del Reino Unido, una de las redes viarias más específicas de Europa por su firmeza, estrechez y abundancia de rotondas. Chery también está expandiendo su red de distribución de recambios con el fin de reducir los tiempos de reparación, un punto históricamente sensible para los fabricantes chinos en Europa.
Ese flanco sigue siendo el más vulnerable. La encuesta de fiabilidad What Car? 2026 revela que casi dos tercios de los propietarios del Jaecoo 7 que se enfrentaron a problemas con sus coches tuvieron que esperar más de una semana para su resolución.
Es decir, mientras los coches se venden como rosquillas, el gran reto pasa ahora por garantizar una infraestructura postventa capaz de aguantar el volumen. La apertura del centro de Millbrook y la ampliación de la red de recambios apuntan, precisamente, a corregir esa brecha entre ventas y servicio.
3. Sunderland en el punto de mira: el MoU con Nissan y el salto a la producción europea
Si el crecimiento del Jaecoo 7 ya era una anomalía, el siguiente movimiento de Chery puede convertirla en terremoto industrial. La compañía ha firmado un memorando de entendimiento (MoU) con Nissan para evaluar la posible fabricación de sus coches en la planta de la firma japonesa en Sunderland, un complejo histórico que podría albergar incluso al propio Jaecoo 7. La operación, de confirmarse, transformaría al modelo estrella de la marca china en un coche 'fabricado en el Reino Unido', esquivando aranceles y acercando la cadena de suministro a sus clientes.
El movimiento tiene un componente estratégico doble. Por un lado, permite a Chery sortear las barreras comerciales que la Unión Europea y el Reino Unido han ido levantando frente a los vehículos eléctricos e híbridos chinos. Por otro, aprovecha la capacidad industrial ociosa de un actor tradicional como Nissan, que lleva años buscando cómo rentabilizar sus líneas de producción frente al avance del vehículo eléctrico.
Independientemente de si el acuerdo llega a buen puerto, el mensaje es inequívoco: la ofensiva china ya no es solo de producto, sino también de infraestructura. Con el centro de I+D de Millbrook, la red de repuestos en expansión y la posibilidad de fabricar en Sunderland, Omoda-Jaecoo intenta consolidar su posición y pasar de ser el intruso de moda a un actor estable del mercado británico, tal y como reclama su director general, Victor Zhang.
"El crecimiento del mercado eléctrico equivale a casi cinco vehículos eléctricos matriculados por minuto en septiembre, impulsados por una mayor oferta en segmentos pequeños pero en plena expansión."
4. Un mercado récord empujado por el PHEV y el coche eléctrico
El terremoto chino llega, además, en un momento de euforia general del mercado británico. Septiembre cerró con 350.518 nuevas matriculaciones, un 12,7% más que el año anterior. Dentro de ese total, el motor que empuja con más fuerza es el híbrido enchufable (PHEV), con 59.563 unidades y un crecimiento del 55,7%, impulsado en gran parte por la demanda de modelos chinos con precios competitivos, como el propio Jaecoo 7 y el BYD Seal U.
Los coches eléctricos a batería (BEV) también registraron un salto significativo. Con 99.199 matriculaciones en septiembre, crecieron un 36,3% interanual, un ritmo que la SMMT equipara a casi cinco vehículos eléctricos matriculados por minuto. La asociación atribuye este aumento a la mayor variedad de modelos disponibles en segmentos más pequeños pero en pleno crecimiento, lo que está acercando el coche eléctrico a un público más amplio.
Sin embargo, la lectura crítica de fondo es que buena parte de ese crecimiento eléctrico llega de la mano de fabricantes asiáticos capaces de ofrecer tecnología, autonomía y equipo a precios que las marcas europeas no logran igualar. El PHEV se convierte así en la punta de lanza de la ofensiva china: un formato que combina la reducción de emisiones con la tranquilidad de no depender de la red de carga, y que está funcionando como puente perfecto para conquistar al cliente británico tradicional.
El resultado final del mes es una paradoja: el mercado crece, el coche electrificado avanza y, sin embargo, quien más se beneficia de esa ola no son los fabricantes históricos europeos, sino las nuevas enseñas chinas. La cuota del 23% no es un accidente, sino la consecuencia directa de una estrategia de producto, precio y distribución que ya ha echado raíces en suelo británico.
Ficha técnica · 8 datos
- Modelo líder de ventas
- Jaecoo 7 (SUV)
- Unidades matriculadas en septiembre
- 10.813 uds.
- Mercado total Reino Unido
- 350.518 uds. (+12,7%)
- Cuota de marcas chinas
- 23% del mercado
- Marca líder por volumen
- Volkswagen (25.972 uds.)
- Híbridos enchufables (PHEV)
- 59.563 uds. (+55,7%)
- Eléctricos a batería (BEV)
- 99.199 uds. (+36,3%)
- Planta de producción potencial
- Nissan Sunderland (MoU)
Análisis y conclusión
La Firma de AL CORTE: la ofensiva china deja de ser anécdota y pasa a ser estructural
El liderazgo del Jaecoo 7 en el mercado británico no debería leerse como una curiosidad de temporada, sino como la confirmación de un cambio estructural. Que un SUV chino lidere las matriculaciones en los dos meses más importantes del año demuestra que la barrera del prejuicio hacia la marca asiática se ha roto por la vía de la relación valor-precio y del equipamiento tecnológico.
Si además sumamos un 23% de cuota china sobre el mercado total, la conclusión es clara: el fenómeno ya no depende de un único superventas, sino de un ecosistema de marcas (BYD, MG, Omoda-Jaecoo) que ataca desde varios frentes a la vez.
Pero la letra pequeña sigue ahí. La fiabilidad de la postventa, los tiempos de reparación y la disponibilidad de recambios son el gran talón de Aquiles del avance chino, tal y como revela la encuesta What Car? 2026 sobre el Jaecoo 7.
La apertura del centro de I+D de Millbrook y la firma de un MoU con Nissan para producir en Sunderland demuestran que Chery ha entendido el mensaje: para ser un fabricante serio en Europa hay que localizar ingeniería, producción y servicio.
Para las marcas tradicionales, el aviso es severo. Hyundai, Renault y otros fabricantes europeos cayeron con fuerza en septiembre justo cuando BYD superaba a Kia y cuando Volkswagen solo pudo contener el avance desde la primera plaza. La batalla ya no se libra en el escaparate, sino en la fábrica y en la red de repuestos.
Quien no entienda que el cliente británico ha dejado de comprar con la etiqueta del país de origen y empieza a comprar con la calculadora en la mano, va a seguir perdiendo cuota mes a mes.
REVOLUCIÓN TÉCNICA
El Jaecoo 7 y el 23% de cuota china confirman un cambio de paradigma real en el mercado británico: las marcas asiáticas ya no son aspirantes, son protagonistas. La clave para que el avance sea sostenible dependerá de su capacidad para localizar producción, I+D y postventa —lo que apunta directamente al MoU con Nissan en Sunderland y al centro de Millbrook— antes de que las marcas europeas reaccionen con producto y precio.
Prueba sin piedad cada volante, base direct drive, triple monitor y butaca de competición que sale al mercado.